
甲醇周刊: 地缘缓和 海峡通行 甲醇快速、大幅下跌(20260618期)
本周甲醇市场回顾
(一)现货市场分析
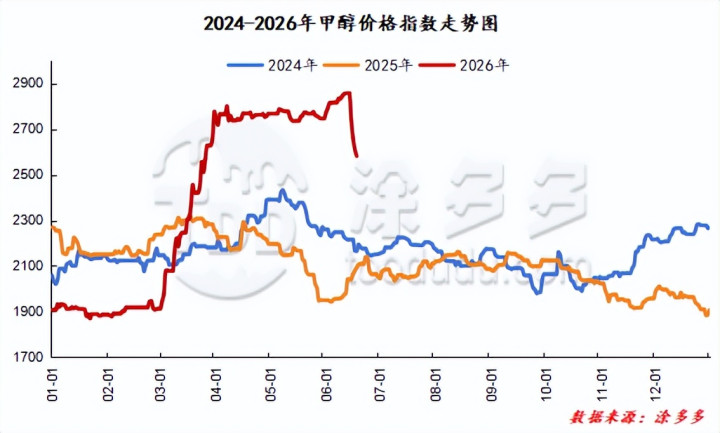
现货市场简析:本周国内甲醇市场进入快速、大幅度的下跌通道。截至6月18日,中国甲醇价格指数2581.21,较11日下跌272.08个点,跌幅9.54%;然而较24、25年同期相比,目前价位仍高,较24年同期高19.21%,较25年同期高23.34%。
具体来看,6月15日附近,美伊双方局势表现缓和,双方即将签订谅解备忘录,加上霍尔木兹海峡重新开放等,原油等能化品表现下跌,传导影响下,甲醇期货也下行;加上海峡通行后,后续甲醇进口量将增加,且预期强烈,反应到盘面上,15日甲醇期货主力开盘大幅下跌,且日内跌幅达10%左右。之后周内在后续甲醇进口增量预期下,甲醇期货表现偏弱震荡走低,业者心态偏空。影响到现货端,周内内地甲醇市场整体交投气氛清淡,市场观望谨慎操作为主,买盘冷清,市场价格也是大幅度、快速的下跌,周内企业出货欠佳,像西北主产区企业竞拍多流拍;鲁北下游也多压价收货。周内合同订单少,影响下,甲醇运费也表现下跌。
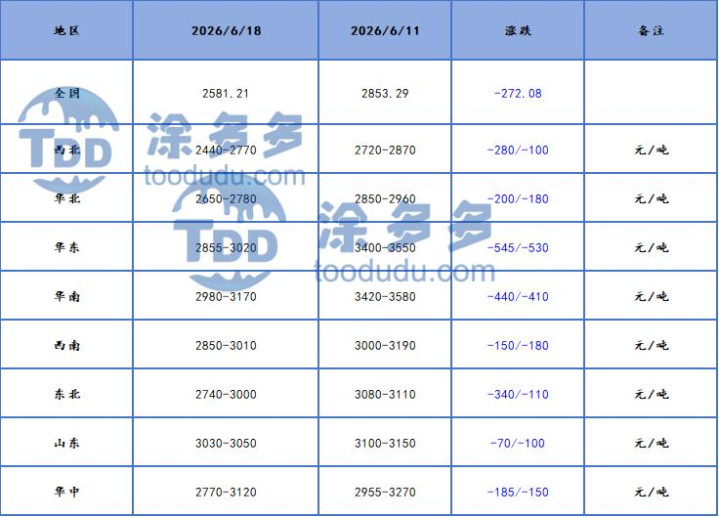
截至6月18日,主产区内蒙古北线价格围绕在2440-2450元/吨,较上周同期跌290-335元/吨;南线本周暂无新价;陕北企业价格在2500-2505元/吨,跌220-225元/吨。河北地区围绕2760-2780元/吨左右,跌180-190元/吨,山西2650-2720元/吨,跌195-200元/吨。主消费地山东市场方面,鲁北部分下游上半周收货2720-2800元/吨左右,较上周后半周下跌240-320元/吨左右,临沂2820元/吨附近,跌270-280元/吨。
港口市场简析:本周港口甲醇市场维持期现联动,整体重心大幅度下滑。随着地缘缓和、海峡通行,能化品价格大跌,甲醇也不例外,加上后续甲醇进口到港量增加,业者心态偏空,买盘消极,港口现货价格周内大幅下滑。随着到港、下游消极接货等,周内港口甲醇库存如期累积。宁波烯烃周内重启。截至6月18日,江苏现货2855-2990元/吨,较6月11日大幅下跌460-545元/吨;宁波报至2960-3020元/吨,跌530-540元/吨。
(二)甲醇期货市场价格走势分析
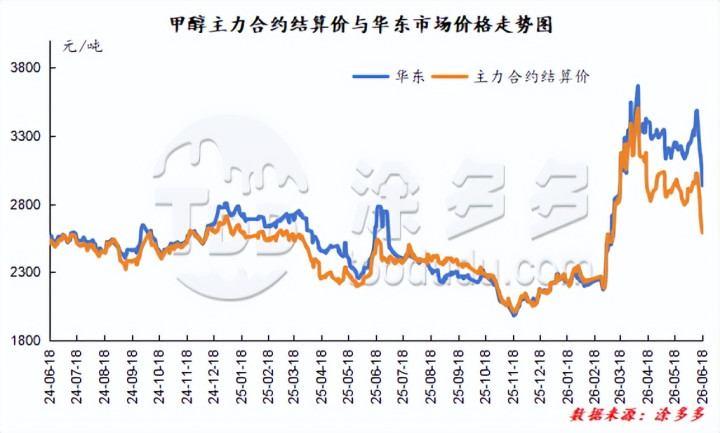
本周期(6.12-6.18)甲醇期货主力合约MA2609整体呈现连续、大幅下跌态势,周内围绕2547-3074波动,振幅527个点。截至6月18日收盘,甲醇期货主力合约MA2609收阴K线,结算价格2591,较6月4日结算价格跌433个点。具体来看,美伊局势缓和、海峡通行是本周内甲醇期货大幅下跌的主要原因。15日,美伊有望签署谅解备忘录的消息传出,加上美军从霍尔木兹海峡解除控制等,原油等能化品价格均下跌,甲醇也不例外,加上后续甲醇进口货增量,业者对后市多看空,反应到盘面,盘面价格继续下跌,15日内下跌10%左右。之后甲醇期货在供应增量预期、部分传统下游消费淡季需求等影响下,继续呈现跌势,18日最低至2547。后续继续关注地缘、原油、甲醇基本面等变化对甲醇期货走势的影响。(三)本周国内甲醇主要区域价格对比
(四)本周国内部分路段运费价格对比
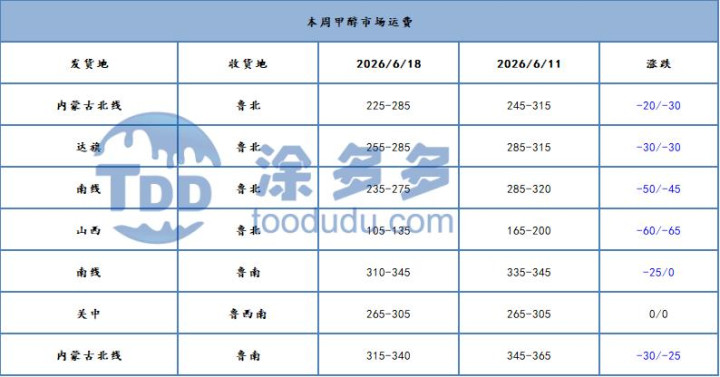
本周国内甲醇运费整体表现下跌。本周内受地缘缓和、海峡通行等,甲醇期现大幅走跌,业者对后市多看空。周内市场买盘清淡,合同量少,下游多压价收货。影响下,甲醇运费随之下调。截至6月18日,内蒙古北线至鲁北甲醇运价225-285元/吨,较上周同期跌20-30元/吨,南线至鲁北运价235-275元/吨,较上周跌45-50元/吨。
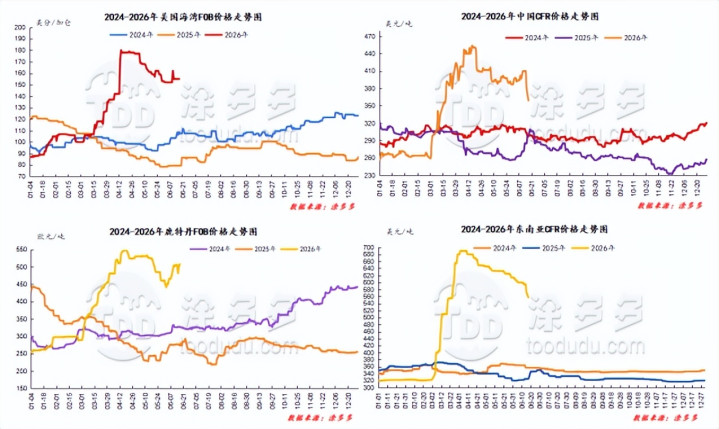
(五)本周国际市场价格走势图
二
本周甲醇产业装置运行及开工率统计
(一)国内甲醇产业装置运行及开工率统计
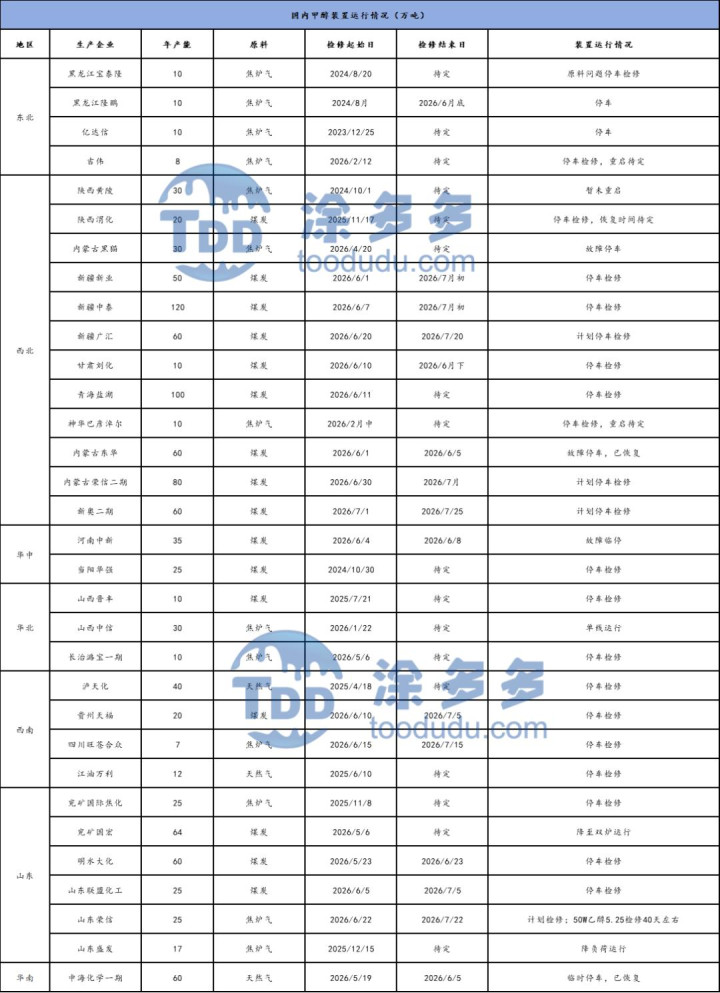
1.国内甲醇厂家检修情况
2.内地市场开工简析
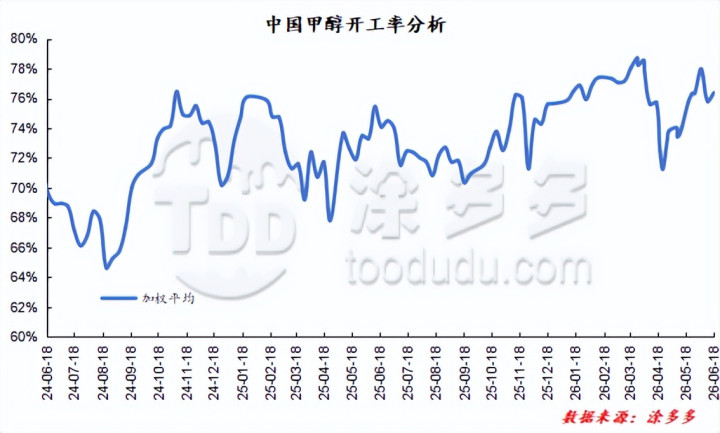
目前全国甲醇产能约11629万吨,本周期取样统计144家企业产能8585万吨,总开工率为(按照各片区权重加权所得)76.37%,较6月11日走高0.57%;且仍高于25、24年同期水平,较25年同期高2.29%,较24年同期高6.86%。具体来看,本周内甲醇装置开停均有,开工变动主要集中在西北、华南、西南一带,其他地区开工变化不大。周内停车检修的装置有甘肃刘化、青海盐湖;贵州天福、旺苍合众。中海化学一期装置恢复正常运行。其他装置运行多维持前期。截至6月18日,西北地区开工87.55%,较6月11日开工走低2.22%;西南地区开工78.09%,降1.07%;华南开工92.38%,增7.62%。山东开工68.52%;华北地区开工80.48%;华东开工80.22%;华中开工84.79%;东北开工38.93%。下周来看,甲醇装置开停均有,黑龙江隆鹏、甘肃刘化、明水、联盟有恢复计划,新疆广汇、内蒙古荣信二期、新奥二期、山东荣信有检修计划,预计下周国内甲醇企业开工震荡整理走势为主。关注装置意外及近期甲醇价格大幅下调后,部分企业提前检修的可能。
3. 甲醇下游产品市场开工简析
本周甲醇下游产品开工均有走高,走高幅度在0.16%-10.87%,其中醋酸行业开工走高明显。
具体来看,传统下游方面,截至6月18日,MTBE行业开工64.03%,较上周走高0.56%,德晨能源、茂名实华装置开工影响本周MTBE开工小幅增加,6月下旬之后也有部分装置有开车计划,具体待跟踪。甲醛开工本周增加2.42%至59.30%,部分装置开工负荷略提升。二甲醚行业开工周内走高0.16%至11.34%,江西部分装置恢复带动行业开工增加。醋酸行业周内开工走高,虽然上海华谊有降负荷,但德州华鲁恢复正常运行,塞拉尼斯恢复导致行业开工整体表现走高,截至6月18日,醋酸行业开工83.82%,较6月11日走高10.87%。 建滔二期计划6月18日晚投料重启,南京英力士预估6月底/7月初重启,故预计后续醋酸行业开工或继续走高。
新型下游方面,本周内甲醇制烯烃行业开工77.81%,较上周走高0.79%。西北烯烃项目开工运行多平稳,多维持前期,宁煤煤制油5月26日检修一个月,青海盐湖5月26日停车未恢复;山东项目开工负荷一般,阳煤恒通6.12短停后又于6.15重启恢复,闻联泓一套装置后续有检修计划,待跟踪;华北项目维持降负荷运行。沿海方面,连云港装置5.29停车至今,南京小装置6.10停车检修,宁波装置于6.15重启,其他装置多维持前期运行。随着地缘的缓和及海峡的通行,本周内甲醇价格大幅下跌,继续关注行业利润、开工的修复情况。
(二)国际甲醇产业装置运行及开工率统计
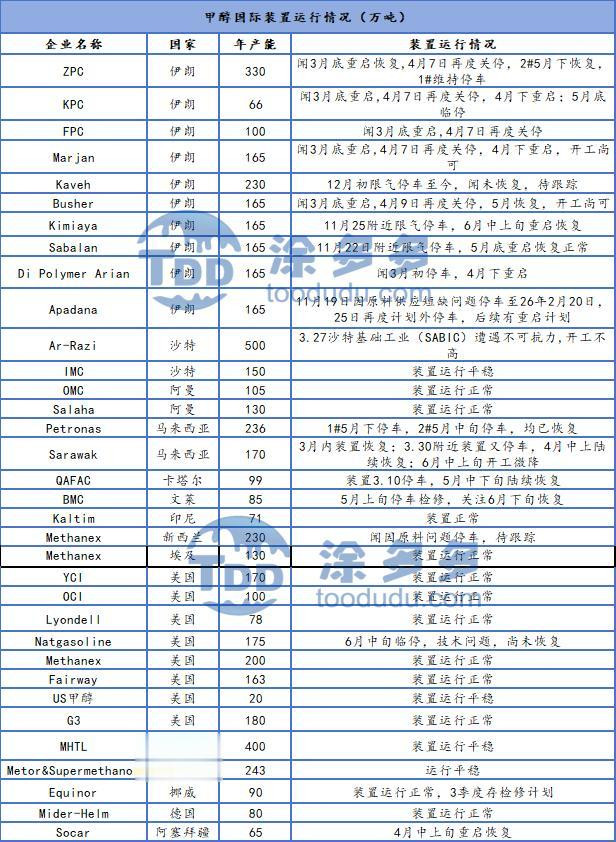
1. 国际甲醇装置运行情况汇总
三
港口库存数据分析
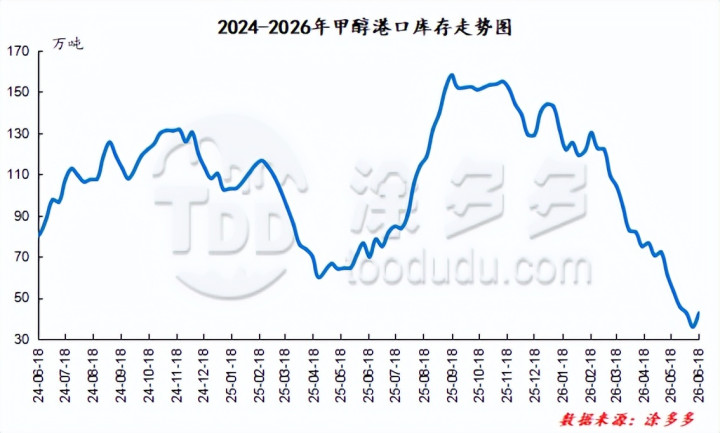
截至2026年6月18日,中国甲醇港口库存总量在42.64万吨,较上一期数据增加6.63万吨。其中,华东地区累库,库存增加3.95万吨;华南地区累库,库存增加2.68万吨。
本周甲醇港口库存如期积累,周期内外轮显性卸货18.08万吨。江苏沿江主流库区提货支撑尚可,加上周边船发下游和出口,该地库存小幅下降;浙江地区周初有大型终端重启,但基于外轮卸入补充足量,因此积累较明显。本周华南港口库存呈现累库。广东地区周内进口及内贸均有到货,主流库区提货量一般,供应增加下库存有所累积。福建地区周内进口货源补充供应,但传统下游维持刚需,故库存同步累库。
四
甲醇产业链盈亏情况分析
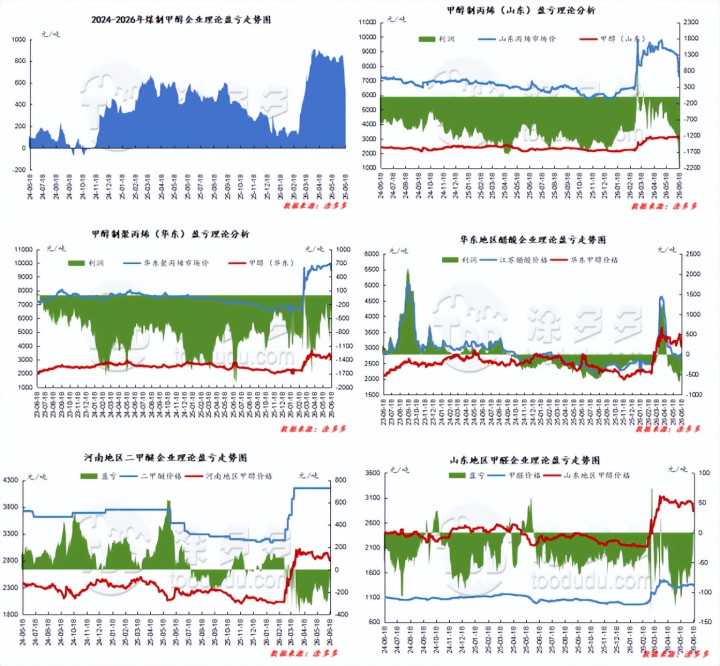
本周国内煤制甲醇企业利润呈现较明显的收窄。截至6月18日,国内煤制甲醇企业日均理论盈利单吨649元,较上周平均利润减少200元/吨左右。本周内煤炭价格整体表现上涨,安监检查持续高压,煤矿生产仍受抑制,加上焦化、化工等非电行业备货需求良好,站台及煤场拉运需求明显增多。然周内地缘缓和、进口增加及预期等,甲醇价格快速、大幅回落。影响下,周内煤制甲醇企业利润表现收窄。
本周甲醇下游产品行业利润多数有走扩表现,仅丙烯行业利润收窄。具体来看,传统下游方面,本周内受地缘缓和、海峡通行等,甲醇价格大幅、快速下跌,然甲醇传统下游产品方面,周内跟跌有限,甲醛价格周内有小幅下调整理,二甲醚价格变动不大,醋酸价格周内整理走高表现。所以原料甲醇价格大幅下跌下,下游产品利润得以修复。截至6月18日,山东甲醛周内日均亏损22元/吨,利润较上周增加46元/吨;河南二甲醚日均亏损155元/吨,利润较上周增加122元/吨;江苏醋酸理论利润周内日均亏损464元/吨,较上周日均利润增加201元/吨。
新型下游方面,周内甲醇价格下跌较多,然聚丙烯虽也下滑,但跌幅有限,所以周内聚丙烯行业利润有走扩,截至6月18日,华东聚丙周期内日均亏损475元/吨,较上周利润增加299元/吨。随着周内地缘的缓和及海峡的通行,国际油价周内大幅走跌,业者看空情绪浓厚,丙烯企业库存承压较大,让利空间继续放宽,报盘二调现象较多,周内丙烯价格下调较多,所以周内丙烯行业利润多收窄表现,截至6月18日,山东丙烯单吨日均亏损1779元,较上周利润减少648元/吨。
五
下周甲醇市场预测
本周国内甲醇市场在地缘缓和、海峡通行等影响下,甲醇期现同步大幅度下跌走势,周内市场整体出货欠佳,港口、内地厂库均呈现累库。随着后续甲醇进口量的增加,国产供应偏紧的状态陆续将改善,业者对后市多看空,预计短期国内甲醇市场将延续弱势下滑走势。随着甲醇进口量的增加、价格的大幅度下滑,烯烃行业利润或陆续得以修复,行业开工也或将得以改善修复。然国内降雨季影响下,传统下游甲醛及板材等进入传统消费淡季,或将影响对甲醇的需求。再者闻后续地方炼厂检修较多,也将影响对甲醇的需求。故中长线来看,甲醇供需结构或将继续变动、调整、再平衡。并且后续的国际地缘形势及国际物流情况需密切、持续关注。
港口甲醇市场将延续期现联动偏弱走势,基于后续进口量增加,港口甲醇库存或表现累库;随着甲醇价格的下跌,当地部分烯烃装置重启开车,将提振对甲醇的需求,继续关注下游烯烃利润及开工的修复对甲醇端的反馈。另地缘消息及霍尔木兹海峡通行情况等需继续关注。
上一篇:中国太保,公布“关键名单”
下一篇:没有了